


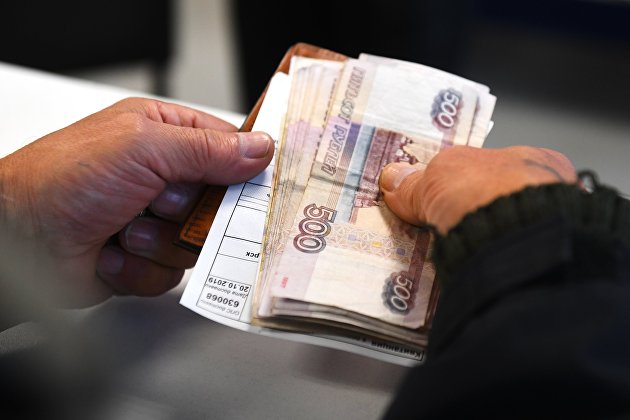




По данным Банка России, сумма купюр и монет, находящихся в обращении, за «ковидный» 2020 год подскочила на рекордные за последнее десятилетие 26,4% и на 1 января 2021 года составила 13,4 триллиона рублей. Ситуация в РФ не была уникальной: как в развитых, так и в развивающихся странах эти тренды были вполне сравнимы или даже более выражены. Всего же вне банковской системы, то есть, на руках у россиян и в кассах компаний, на 1 января находилось 12,135 триллиона рублей.

«Выделяют два главных риска хранения денежных средств дома: физическая утрата и обесценение. Если с утратой всё понятно, то их финансовое обесценение не так очень ощущается. Наличность не генерирует никакого дохода, если она выведена из оборота. В странах с низкой инфляцией данный эффект не так приметен, но даже наличность в долларах будет иметь отрицательную доходность на уровне 1,5-2% в год», — указал специалист.
Здесь мы подходим к интересному факту, продолжает Русецкий: чтобы обыграть инфляцию в РФ, достаточно приобрести безрисковые инструменты – государственные облигации (ОФЗ), которые торгуются с доходностью 4,5-5,5% в зависимости от сроков погашения.
«А вот в баксах США безрисковые гособлигации имеют доходность или ставка доходности (англ 0,2-1%, то есть консервативные инвестиции в долларах США, да и в евро, не посодействуют обогнать инфляцию повышение общего уровня цен на товары и услуги на длительный срок. В России это возможно, причем с помощью гособлигаций, которые априори надежней банковских депозитов», — объяснил эксперт.

Отдельно можно выделить обесценения рубля против зарубежных валют, обратил внимание Русецкий. Это тоже важный факт, так как 30% товарооборота приходится на импорт. В этом случае пропорционально можно приобрести либо валюту (снова проблемы с поиском реальных доходностей), либо акции российских экспортеров, которые отыгрывают девальвацию.